Налогообложение физических лиц при продаже золота в Казахстане
Инвестиции в драгоценные металлы — популярный способ защиты капитала от инфляции и валютных колебаний в Казахстане. Граждане страны активно приобретают мерные слитки Национального Банка РК, инвестиционные монеты, открывают обезличенные металлические счета (ОМС) в банках второго уровня (Halyk, Банк ЦентрКредит, Евразийский Банк) или сохраняют семейные ювелирные украшения.
Однако при реализации золота и фиксации финансовой прибыли у инвесторов возникают вопросы налогового законодательства: облагается ли продажа золота налогом в РК, в каких случаях уплачивается индивидуальный подоходный налог (ИПН 10%) и как правильно рассчитать имущественный доход для налоговых органов.
Когда возникают обязательства по уплате ИПН (10%)?
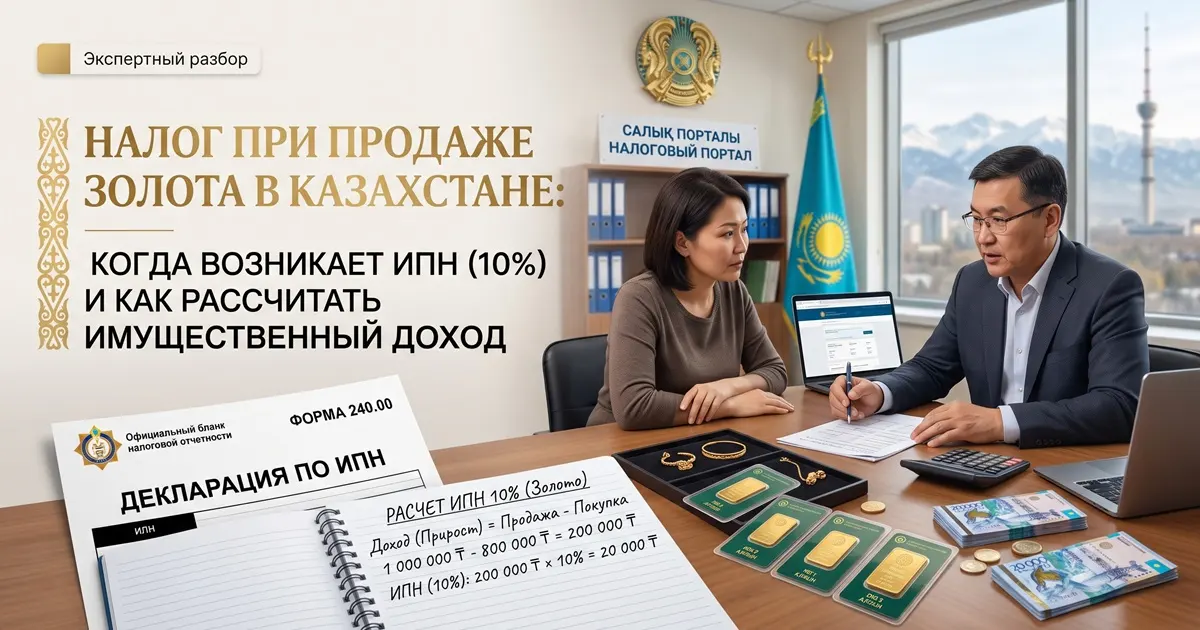
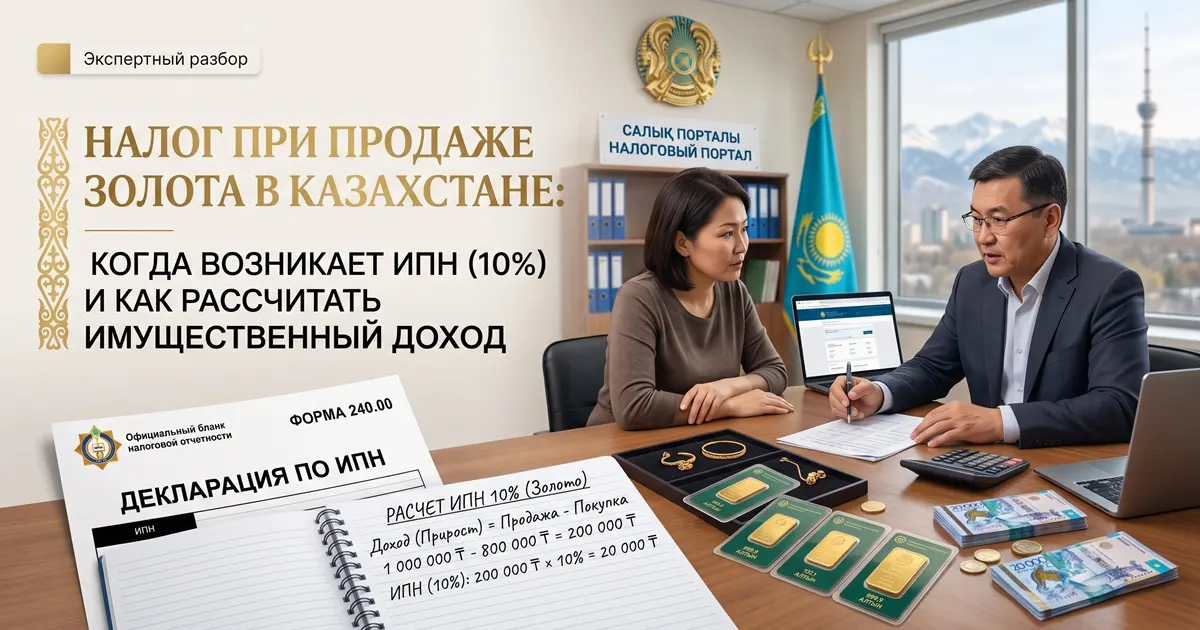
Согласно Налоговому кодексу Республики Казахстан, налоговые обязательства по ИПН для физических лиц возникают не со всей суммы продажи, а исключительно при образовании дохода от прироста стоимости (имущественного дохода).
Имущественный доход возникает в том случае, когда стоимость реализации драгоценного металла превышает первоначальную стоимость его приобретения. Налоговое обязательство возникает при соблюдении следующих условий:
- Продажа с положительной разницей (прибылью): Вы продали инвестиционный слиток, монету или золото на ОМС дороже, чем покупали. Положительная разница между ценой продажи и ценой покупки подлежит налогообложению по базовой ставке ИПН в размере 10%.
- Самостоятельное декларирование: Финансовые организации (БВУ, скупки, ломбарды) при выкупе золота у физических лиц не выступают налоговыми агентами и не удерживают ИПН автоматически. Инвестор обязан самостоятельно рассчитать доход, отразить его в декларации и уплатить налог в бюджет РК.
Как рассчитывается доход от прироста стоимости: формулы и примеры
Расчет имущественного дохода при продаже инвестиционного золота происходит по простой формуле:
Доход от прироста стоимости = Цена реализации - Цена приобретения
Сумма ИПН (10%) = Доход от прироста стоимости × 10%
Практический пример расчета:
Инвестор приобрел 10-граммовый мерный слиток Нацбанка РК в коммерческом банке Алматы за 420 000 тенге. Через полтора года при росте мировых цен на золото инвестор продал этот слиток банку обратно за 480 000 тенге.
- Цена приобретения: 420 000 ₸
- Цена реализации: 480 000 ₸
- Доход от прироста стоимости: 480 000 ₸ - 420 000 ₸ = 60 000 ₸
- Сумма ИПН к уплате (10%): 60 000 ₸ × 10% = 6 000 ₸
Что происходит при отсутствии прироста стоимости (продажа в убыток)?
Если инвестор продал золото по цене, равной или меньшей стоимости покупки (например, из-за срочной продажи с высоким спредом), имущественный доход равен нулю. В этом случае налог ИПН не начисляется и не уплачивается.
Таблица: Сравнение налогообложения разных категорий золота в РК
В таблице ниже приведены актуальные правила уплаты налогов для различных операций с золотом в Республике Казахстан:
| Категория инструмента / сделки | Налог на добавленную стоимость (НДС) | Индивидуальный подоходный налог (ИПН) | Нужна ли подтверждающая документация? |
|---|---|---|---|
| Мерные слитки Нацбанка РК (5–100 г) | Освобождены (0% НДС) | 10% с прироста стоимости (при наличии прибыли) | Обязательны чеки / договоры покупки БВУ |
| Инвестиционные монеты ALTYN BARYS | Освобождены (0% НДС) | 10% с прироста стоимости (при наличии прибыли) | Кассовые чеки НБРК / kazcoins / БВУ |
| Обезличенные металлические счета (ОМС) | Освобождены (0% НДС) | 10% с финансовой прибыли при закрытии позиции | Банковские выписки по счету ОМС |
| Сдача личной ювелирки в ломбард/скупку | Не начисляется | Не облагается (бытовое личное имущество) | Удостоверение личности гражданина РК |
Освобождение от НДС: почему слитки и монеты Нацбанка РК выигрывают
Важнейшим преимуществом официальных инвестиционных инструментов из золота в Казахстане является их специальный налоговый статус. Согласно Налоговому кодексу РК, операции по реализации инвестиционного золота (мерных слитков Нацбанка РК, инвестиционных монет и счетов ОМС в банках второго уровня) полностью освобождены от уплаты налога на добавленную стоимость (НДС 0%).
Это делает инвестиционные слитки и монеты максимально эффективным инструментом сохранения капитала по сравнению с обычной покупкой золотых изделий в магазинах, где НДС и торговые маржи заложены в розничную стоимость.
Сдача личного золота и ювелирного лома в ломбарды: есть ли налог?
При сдаче гражданами собственных б/у ювелирных украшений, порванных цепочек или одиночных серег в ломбарды и скупки Казахстана налоговые обязательства по ИПН не возникают.
Продажа бывших в употреблении личных вещей и украшений физлицами расценивается законодательством как реализация личного бытового имущества. Так как розничная покупка украшений сопряжена с высокой салонной наценкой, вторичная сдача в ломбард происходит по цене лома (ниже первоначальной цены покупки), что исключает формирование дохода от прироста стоимости.
Сроки декларирования (Форма 270.00) и уплаты ИПН в Казахстане
Если в течение календарного года вы реализовали инвестиционное золото (слитки, монеты, ОМС) с прибылью, вам необходимо соблюдать установленный порядок налоговой отчетности:
- Подтверждение расходов: Сохраняйте кассовые чеки, договоры купли-продажи и банковские выписки, подтверждающие цену первоначального приобретения металла. Без документов органы госдоходов могут не принять расходную часть.
- Подача Декларации (Форма 270.00): Доход от прироста стоимости отражается в Декларации о доходах и имуществе (Форма 270.00) в рамках Всеобщего декларирования. Декларация подается по месту жительства до 15 сентября года, следующего за отчетным (например, при продаже с прибылью в 2026 году декларация подается до 15 сентября 2027 года).
- Уплата налога в бюджет: Рассчитанная сумма ИПН (10% от прироста) уплачивается в бюджет Республики Казахстан не позднее 25 сентября года, следующего за отчетным.
Чек-лист для инвестора: как правильно зафиксировать покупку и продажу
- Всегда сохраняйте документы покупки: При покупке слитков или монет в Halyk, BCC или НБРК сохраняйте фискальный чек и квитанцию с зафиксированной ценой за грамм и номером слитка.
- Запрашивайте акт приема-передачи при обратной продаже: При сдаче слитка обратно в банк требуйте документ с точной суммой выплаты в тенге.
- Ведите учет сделок: Рассчитывайте разницу между продажей и покупкой по каждой отдельной операции.
- Используйте e-Salyq Azamat или eGov.kz: Подавайте форму 270.00 онлайн через официальные сервисы Комитета государственных доходов МФ РК.
Информационная справка GTkz: Все аналитические и налоговые материалы сайта подготовлены исключительно в ознакомительных целях. Наш портал не является налоговым консультантом, не оказывает юридические услуги, не производит расчет ИПН для физических лиц и не осуществляет операции с драгоценными металлами в Республике Казахстан.