Қазақстанда алтынды сату кезінде жеке тұлғаларға салық салу
Бағалы металдарға инвестиция салу — Қазақстанда капиталды инфляциядан және валюталық ауытқулардан қорғаудың танымал тәсілі. Ел азаматтары ҚР Ұлттық Банкінің өлшемді құймаларын, инвестициялық монеталарды белсенді түрде сатып алады, екінші деңгейдегі банктерде (Halyk, Банк ЦентрКредит, Еуразиялық Банк) металл салымдарын (металл шоттарын / ММШ) ашады немесе отбасылық зергерлік әшекейлерді сақтайды.
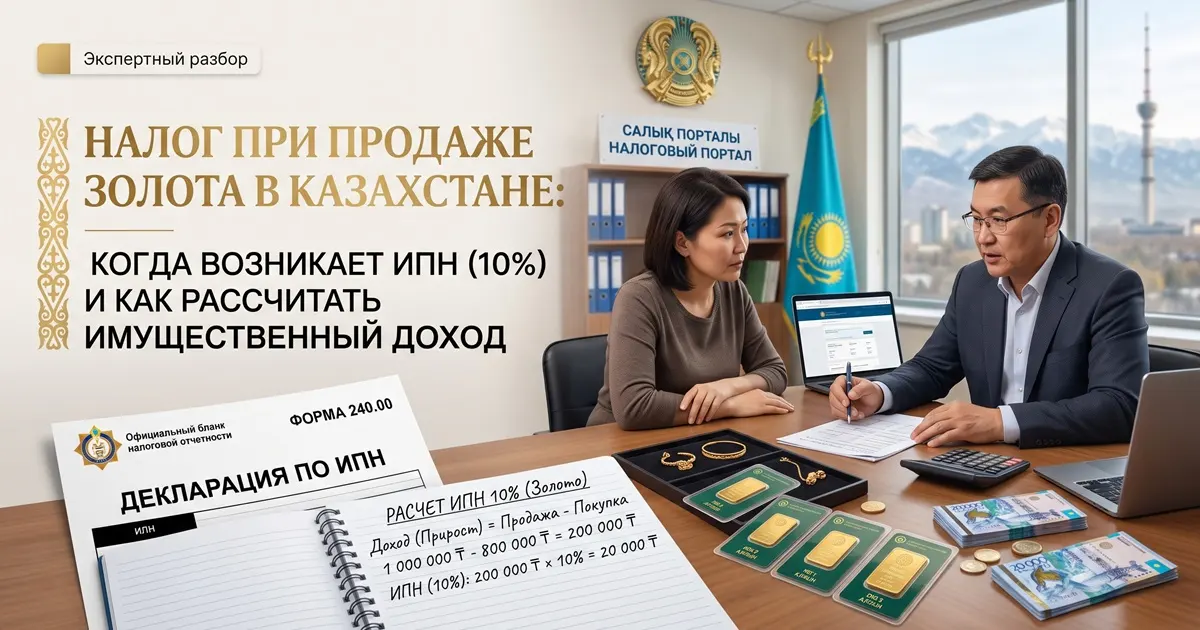
Дегенмен, алтынды өткізу және қаржылық пайданы тіркеу кезінде инвесторларда салық заңнамасы бойынша сұрақтар туындайды: ҚР-да алтынды сатуға салық салына ма, қандай жағдайларда жеке табыс салығы (10% ЖТС) төленеді және салық органдары үшін мүліктік табысты қалай дұрыс есептеу керек.
ЖТС (10%) төлеу бойынша міндеттемелер қашан туындайды?
Қазақстан Республикасының Салық кодексіне сәйкес жеке тұлғалар үшін ЖТС бойынша салықтық міндеттемелер сатудың бүкіл сомасынан емес, тек құнның өсуінен түсетін табыс (мүліктік табыс) пайда болған кезде туындайды.
Мүліктік табыс бағалы металды өткізу құны оны бастапқы сатып алу құнынан асқан жағдайда пайда болады. Салықтық міндеттеме келесі шарттар орындалған кезде туындайды:
- Оң айырмашылықпен (пайдамен) сату: Сіз инвестициялық құйманы, монетаны немесе ММШ-дағы алтынды сатып алғаныңыздан қымбатырақ саттыңыз. Сату бағасы мен сатып алу бағасы арасындағы оң айырмашылық 10% мөлшеріндегі ЖТС базалық ставкасы бойынша салық салуға жатады.
- Өз бетінше декларациялау: Қаржы ұйымдары (ЕКБ, сатып алу орындары, ломбардтар) жеке тұлғалардан алтынды сатып алған кезде салық агенттері ретінде әрекет етпейді және ЖТС-ты автоматты түрде ұстамайды. Инвестор табысты өз бетінше есептеуге, оны декларацияда көрсетуге және ҚР бюджетіне салық төлеуге міндетті.
Құнның өсуінен түсетін табыс қалай есептеледі: формулалар мен мысалдар
Инвестициялық алтынды сату кезінде мүліктік табысты есептеу қарапайым формула бойынша жүреді:
Құнның өсуінен түсетін табыс = Өткізу бағасы - Сатып алу бағасы
ЖТС сомасы (10%) = Құнның өсуінен түсетін табыс × 10%
Есептеудің практикалық мысалы:
Инвестор Алматыдағы коммерциялық банктен ҚР Ұлттық банкінің 10 грамдық өлшемді құймасын 420 000 теңгеге сатып алды. Бір жарым жылдан кейін алтынның әлемдік бағасы өскен кезде инвестор бұл құйманы банкке 480 000 теңгеге кері сатты.
- Сатып алу бағасы: 420 000 ₸
- Өткізу бағасы: 480 000 ₸
- Құнның өсуінен түсетін табыс: 480 000 ₸ - 420 000 ₸ = 60 000 ₸
- Төленетін ЖТС сомасы (10%): 60 000 ₸ × 10% = 6 000 ₸
Құнның өсуі болмаған кезде не болады (шығынмен сату)?
Егер инвестор алтынды сатып алу құнына тең немесе одан төмен бағамен сатса (мысалы, жоғары спредпен шұғыл сату себебінен), мүліктік табыс нөлге тең болады. Бұл жағдайда ЖТС салығы есептелмейді және төленбейді.
Кесте: ҚР-дағы алтынның әртүрлі санаттарына салық салуды салыстыру
Төмендегі кестеде Қазақстан Республикасында алтынмен жасалатын әртүрлі операциялар үшін салық төлеудің өзекті ережелері келтірілген:
| Құрал / мәміле санаты | Қосылған құн салығы (ҚҚС) | Жеке табыс салығы (ЖТС) | Растайтын құжаттама қажет пе? |
|---|---|---|---|
| ҚР Ұлттық банкінің өлшемді құймалары (5–100 г) | Босатылған (0% ҚҚС) | Құнның өсуінен 10% (пайда болған кезде) | ЕКБ сатып алу чектері / шарттары міндетті |
| ALTYN BARYS инвестициялық монеталары | Босатылған (0% ҚҚС) | Құнның өсуінен 10% (пайда болған кезде) | ҚРҰБ / kazcoins / ЕКБ кассалық чектері |
| Иесіздендірілген металл шоттары (ММШ) | Босатылған (0% ҚҚС) | Позицияны жапқан кездегі қаржылық пайдадан 10% | ММШ шоты бойынша банктік үзінді көшірмелер |
| Жеке әшекейлерді ломбардқа/сатып алу орнына тапсыру | Есептелмейді | Салық салынбайды (тұрмыстық жеке мүлік) | ҚР азаматының жеке куәлігі |
ҚҚС-тан босату: неліктен ҚР Ұлттық банкінің құймалары мен монеталары ұтады
Қазақстандағы алтыннан жасалған ресми инвестициялық құралдардың ең маңызды артықшылығы — олардың арнайы салықтық мәртебесі. ҚР Салық кодексіне сәйкес инвестициялық алтынды (ҚР Ұлттық банкінің өлшемді құймаларын, инвестициялық монеталарды және екінші деңгейдегі банктердегі ММШ шоттарын) өткізу бойынша операциялар қосылған құн салығын (0% ҚҚС) төлеуден толықтай босатылған.
Бұл инвестициялық құймалар мен монеталарды дүкендерден алтын бұйымдарды әдеттегі сатып алумен салыстырғанда капиталды сақтаудың барынша тиімді құралы етеді, онда ҚҚС мен сауда маржалары бөлшек сауда бағасына енгізілген.
Жеке алтын мен зергерлік сынықты ломбардтарға тапсыру: салық бар ма?
Азаматтар өздерінің пайдаланылған зергерлік әшекейлерін, үзілген шынжырларын немесе сыңар сырғаларын Қазақстанның ломбардтары мен сатып алу орындарына тапсырған кезде ЖТС бойынша салықтық міндеттемелер туындамайды.
Жеке тұлғалардың пайдаланылған жеке заттары мен әшекейлерін сату заңнамамен жеке тұрмыстық мүлкті өткізу ретінде бағаланады. Әшекейлерді бөлшек саудада сатып алу жоғары салондық үстеме бағамен байланысты болғандықтан, ломбардқа екінші рет тапсыру сынық бағасы бойынша (бастапқы сатып алу бағасынан төмен) жүреді, бұл құнның өсуінен түсетін табыстың қалыптасуын болдырмайды.
Қазақстанда декларациялау мерзімдері (270.00 нысаны) және ЖТС төлеу
Егер күнтізбелік жыл ішінде сіз инвестициялық алтынды (құймалар, монеталар, ММШ) пайдамен өткізсеңіз, сізге салықтық есептіліктің белгіленген тәртібін сақтау қажет:
- Шығыстарды растау: Металды бастапқы сатып алу бағасын растайтын кассалық чектерді, сатып алу-сату шарттарын және банктік үзінді көшірмелерді сақтаңыз. Құжаттарсыз мемлекеттік кірістер органдары шығыс бөлігін қабылдамауы мүмкін.
- Декларация тапсыру (270.00 нысаны): Құнның өсуінен түсетін табыс Жалпыға бірдей декларациялау шеңберінде Табыстар мен мүлік туралы декларацияда (270.00 нысаны) көрсетіледі. Декларация тұрғылықты жері бойынша есепті жылдан кейінгі жылдың 15 қыркүйегіне дейін тапсырылады (мысалы, 2026 жылы пайдамен сатқан кезде декларация 2027 жылғы 15 қыркүйекке дейін тапсырылады).
- Бюджетке салық төлеу: Есептелген ЖТС сомасы (өсімнен 10%) Қазақстан Республикасының бюджетіне есепті жылдан кейінгі жылдың 25 қыркүйегінен кешіктірілмей төленеді.
Инвесторға арналған чек-лист: сатып алу мен сатуды қалай дұрыс тіркеу керек
- Сатып алу құжаттарын әрдайым сақтаңыз: Halyk, BCC немесе ҚРҰБ-дан құймаларды немесе монеталарды сатып алғанда, фискалдық чекті және граммының тіркелген бағасы мен құйма нөмірі бар түбіртекті сақтаңыз.
- Кері сатқан кезде қабылдау-беру актісін сұраңыз: Құйманы банкке кері тапсырған кезде теңгедегі нақты төлем сомасы көрсетілген құжатты талап етіңіз.
- Мәмілелердің есебін жүргізіңіз: Әрбір жеке операция бойынша сату мен сатып алу арасындағы айырмашылықты есептеңіз.
- e-Salyq Azamat немесе eGov.kz сервистерін пайдаланыңыз: 270.00 нысанын ҚР ҚМ Мемлекеттік кірістер комитетінің ресми сервистері арқылы онлайн тапсырыңыз.
GTkz ақпараттық анықтамасы: Сайттың барлық талдамалық және салықтық материалдары тек танысу мақсатында дайындалған. Біздің портал салықтық консультант болып табылмайды, заңгерлік қызметтер көрсетпейді, жеке тұлғалар үшін ЖТС есептеуді жүзеге асырмайды және Қазақстан Республикасында бағалы металдармен операцияларды жүргізбейді.