Залог или продажа: ключевая разница для владельца драгметалла
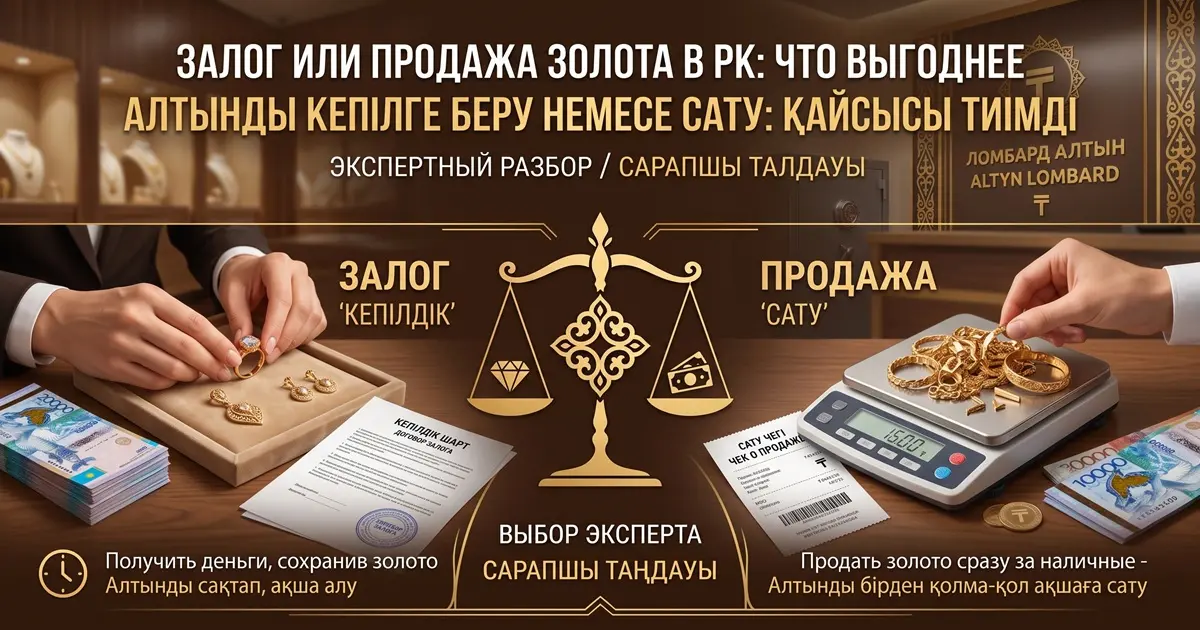
Каждый владелец ювелирных украшений или лома драгоценных металлов в Казахстане при обращении в финансовые организации сталкивается с выбором: оформлять залог (микрокредит) или продать золото окончательно. От этого решения напрямую зависит сумма получаемых наличных, итоговые финансовые обязательства и возможность сохранить имущество.
Главное отличие заключается в юридическом статусе сделки. При продаже (скупке) право собственности на золото мгновенно переходит к организации, а клиент получает полную рыночную стоимость лома без последующих обязательств. При залоге (микрокредите) золото выступает обеспечением займа: клиент получает деньги, но обязуется вернуть их с уплатой начисленных процентов за время пользования услугой.
Сколько составляет процент в день в ломбардах Казахстана?
Деятельность ломбардов в Республике Казахстан строго регулируется Агентством РК по регулированию и развитию финансового рынка (АРРФР). Законодательство ограничивает предельные значения годовой эффективной процентной ставки (ГЭСВ) и суточного вознаграждения.
- Средняя дневная ставка: В крупных сетях ломбардов Казахстана ставка вознаграждения составляет от 0,1% до 0,3% в день от суммы выданного микрокредита.
- Месячная переплата: За 30 дней пользования займом начисленные проценты составляют от 3% до 9% в зависимости от тарифного плана, статуса клиента и размера займа.
- Льготный период: Согласно законодательству РК, ломбард не имеет права моментально реализовывать невыкупленное имущество. Клиенту предоставляется гарантированный льготный срок (обычно 30 дней после даты возврата), в течение которого золото сохраняется за владельцем.
Сравнительный расчет: скупка против залога на 30 дней
Рассмотрим финансовые условия при сдаче золота 585 пробы массой 10 граммов при условной цене скупки 35 000 тенге за грамм:
| Параметр сравнения | Продажа (Скупка) | Залог (Микрокредит на 30 дней) |
|---|---|---|
| Оценочная цена за 1 грамм 585 пробы | 35 000 ₸ | 32 000 – 35 000 ₸ |
| Выплата на руки (за 10 грамм) | 350 000 ₸ | 320 000 – 350 000 ₸ |
| Начисленный процент за 30 дней (при 0,2% в день) | 0 ₸ | 19 200 – 21 000 ₸ |
| Сумма к возврату для выкупа | Выкуп невозможен | 339 200 – 371 000 ₸ |
| Право собственности на металл | Утрачивается полностью | Сохраняется за заемщиком |
Когда выгоднее заложить золото?
Оформление микрокредита под залог золота финансово оправдано в следующих ситуациях:
- Временная потребность в ликвидности: Вам срочно необходимы деньги на срок от нескольких дней до пары месяцев, и вы точно знаете источник погашения (зарплата, бизнес-выручка, продажа недвижимости).
- Семейная и памятная ценность: Украшение представляет личную или семейную ценность (фамильное кольцо, памятный подарок), и вы планируете вернуть его при первой возможности.
- Ожидание роста цен на золото: Если на мировом рынке (LBMA) и по учетным ставкам Нацбанка РК наблюдается восходящий тренд на аурум, рост стоимости вашего металла может перекрыть уплачиваемые проценты.
Когда выгоднее продать золото без выкупа?
Прямая продажа в скупку считается более рациональной при следующих обстоятельствах:
- Поврежденное или некомплектное золото: Одиночные серьги, порванные цепочки, зубопротезный лом или деформированные кольца не представляют эстетической ценности. Накапливать проценты за их хранение финансово нецелесообразно.
- Отсутствие финансовой возможности выкупа: Если вы понимаете, что не сможете вернуть заем с процентами в течение 1–2 месяцев, залог приведет к лишней переплате вознаграждения перед неизбежной утратой украшения.
- Максимальная выплата сразу: В некоторых организациях цена прямой скупки лома за грамм на 3–7% выше, чем сумма выдаваемого залога за тот же объем металла.
Чек-лист: как сдать золото в ломбард РК без потерь
- Проверьте лицензию АРРФР: Обращайтесь только в официально зарегистрированные ломбарды Казахстана, имеющие лицензию на осуществление микрофинансовой деятельности.
- Сравните размер ГЭСВ и дневной процент: Уточняйте полную стоимость микрокредита, включая возможные комиссии за обслуживание или досрочное погашение.
- Узнайте правила расчета вычета: Убедитесь, что вес недрагоценных вставок и замковых пружин вычитается строго по регламенту и в вашем присутствии.
- Сохраняйте залоговый билет: В документе должны быть четко прописаны масса нетто, проба, сумма займа, дневная ставка, дата возврата и условия льготного периода.
Информационная справка GTkz: Все аналитические материалы сайта подготовлены в ознакомительных целях. Мы не оказываем финансовые услуги, не выдаем микрокредиты под залог и не осуществляем скупку драгоценных металлов на территории Республики Казахстан.